
Платіжні системи та технологічні гіганти готуються до нової ери фінтеху: епохи, коли штучний інтелект (ШІ) не лише надаватиме рекомендації, а й самостійно здійснюватиме платежі. Вже з’являються перші розробки, що дозволять ШІ-агентам діяти від імені користувачів у цифровій економіці, а компанії укладають масштабні угоди для впровадження цих технологій.
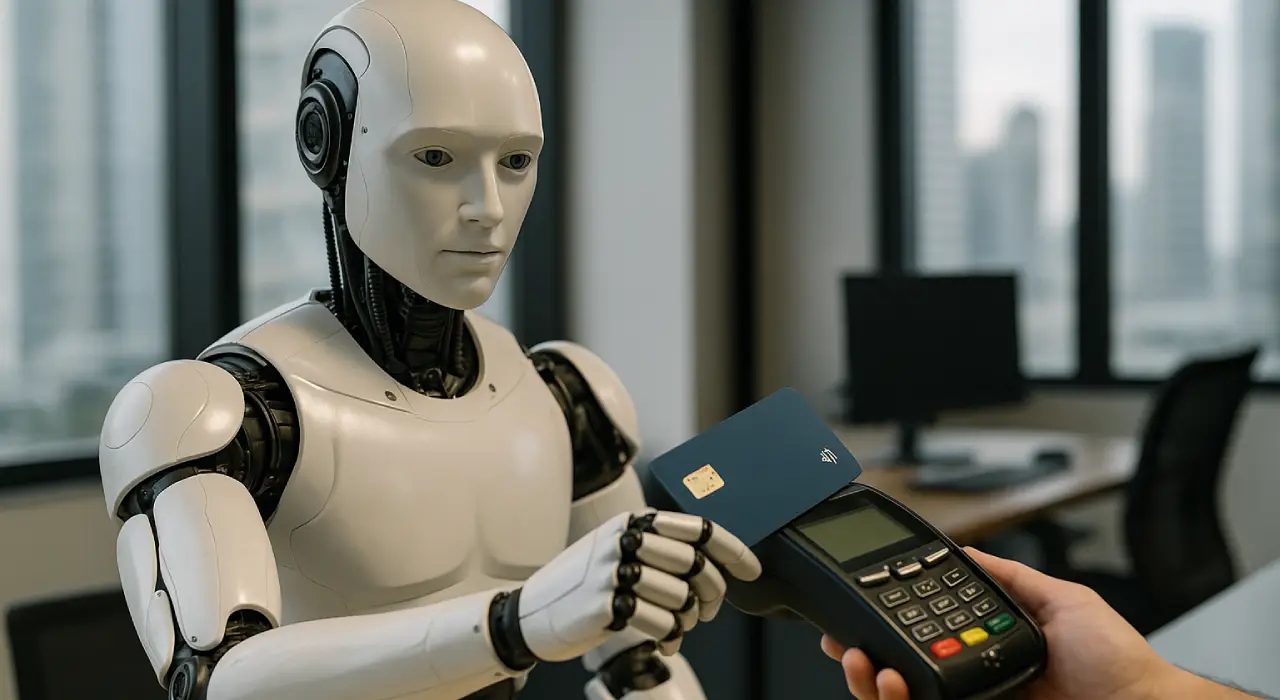
Штучний інтелект виходить за межі генерації текстів та зображень. Його нова роль — діяти. Сучасні ШІ-агенти вже здатні виконувати завдання замість людини: планувати поїздки, підбирати товари, керувати особистими фінансами. Наступним логічним кроком є надання їм можливості розпоряджатися грошима користувачів.
Саме до цього готуються глобальні платіжні системи. Наприклад, PayPal оголосив про інтеграцію з Mastercard Agent Pay, технологією, що дозволяє цифровим агентам здійснювати покупки від імені власника гаманця, а також з протоколом Google Agent Payments.
OpenAI, своєю чергою, тестує можливість прямої оплати товарів у ChatGPT. Користувач лише формулює намір, а вся процедура оплати виконується автоматично. Ключовим партнером у цьому процесі виступає PayPal.
«У нас сотні мільйонів власників гаманців PayPal, які тепер зможуть натискати кнопку Buy with PayPal у ChatGPT і проходити безпечну та надійну оплату», — заявив генеральний директор PayPal Алекс Крісс.
За словами Крісса, це партнерство знаменує перехід до нової моделі покупок, яку він називає «агентською комерцією».
Компанія OpenAI також активно розвиває проєкт Mercury, залучивши до нього понад сотню колишніх інвестиційних банкірів із провідних установ Волл-стріт, таких як JPMorgan та Goldman Sachs. У рамках цього напрямку планується, зокрема, навчити штучний інтелект будувати складні фінансові моделі.
Цей новий напрямок у фінтеху започатковує еру агентської комерції. У цій моделі дві автономні системи — персональний ШІ-агент користувача та платіжна інфраструктура продавця — взаємодіють напряму. Такий формат має потенціал докорінно змінити фінансову екосистему, подібно до того, як це зробили мобільні платежі чи безконтактні картки.
«Це абсолютно нова парадигма покупок. Важко уявити, що агентська комерція не стане важливою частиною майбутнього», — підкреслив Алекс Крісс.
Крім того, прогнозується, що обсяг ринку штучного інтелекту в роздрібній торгівлі зростатиме на 32,68% щорічно в період з 2025 до 2030 року.
Що таке ШІ-агенти та чим вони відрізняються від чат-ботів
ШІ-агенти — це наступне покоління цифрових помічників. Вони не просто відповідають на запитання, а самостійно виконують дії. Ці системи здатні аналізувати наміри користувача, ухвалювати рішення та діяти без постійного людського контролю.
На відміну від традиційних чат-ботів, що працюють за чітко визначеними сценаріями, ШІ-агенти мають елементи автономності та контекстної пам’яті. Вони розуміють не лише окремі команди, а й загальні цілі, логіку поведінки користувача, його попередній досвід і навіть емоційний контекст.
Типова послідовність дій ШІ-агента виглядає наступним чином:
- Намір. Користувач формулює завдання, наприклад: «знайди квитки до Варшави» або «замов мені каву».
- Пошук. Агент збирає доступні пропозиції, враховуючи ціну, рейтинг, умови доставки та особисті вподобання користувача.
- Рішення. Система обирає найоптимальніший варіант, узгоджуючи деталі з користувачем або діючи самостійно.
- Транзакція. Після підтвердження агент проводить оплату через підключений гаманець чи платіжний сервіс.
Ключова відмінність полягає саме у здатності діяти. Якщо чат-бот лише консультує, то агент завершує процес: бронює, купує, надсилає або оформлює підписку. Ця автономність перетворює ШІ з інструмента на учасника економічного процесу, який може взаємодіяти з платформами, банками та торговцями від імені людини.
Як ШІ отримує доступ до грошей користувача
Щоб агент міг здійснювати транзакції, він має бути підключений до фінансової інфраструктури, де всі дії проходять через захищені платіжні інструменти. Це не прямий доступ до банківської картки, а використання токенізованих платіжних даних — цифрових ідентифікаторів, які замінюють реальні реквізити користувача.
Схема взаємодії виглядає так:
- Користувач підключає свій гаманець (наприклад, PayPal чи Apple Pay) до ШІ-агента.
- Агент отримує спеціальний платіжний токен — зашифрований ключ, що дозволяє здійснювати операції без розкриття фінансових даних користувача.
- Транзакція проходить через платіжну мережу (Mastercard, Visa тощо), яка підтверджує автентичність агента та користувача.
- Фінальний етап — автентифікація: біометрія, PIN-код або інший спосіб підтвердження, залежно від рівня довіри.
У цьому процесі ключову роль відіграють платіжні фреймворки нового покоління, такі як Mastercard Agent Pay. Вони створюють стандартизовану модель, за якою будь-який сертифікований агент може взаємодіяти з продавцем напряму, без участі людини на кожному кроці.
PayPal став одним із перших великих гравців, який інтегрував цю технологію у свій цифровий гаманець. Це відкриває шлях до створення персональних ШІ-помічників, які зможуть купувати товари, оплачувати послуги чи оформлювати підписки, використовуючи наявний баланс користувача.
«Йдеться не лише про сам факт транзакції, — додав Крісс. — Це мережа перевірених продавців — найбільша у світі, із найбільшим пулом перевірених користувачів у споживчому гаманці».
Для забезпечення безпеки використовується багаторівнева модель перевірки повноважень агента. Це дозволяє зберегти контроль над фінансами, одночасно надаючи ШІ певний ступінь автономії.
Потенційні вигоди для користувачів і бізнесу
Можливість для ШІ-агентів діяти від імені користувача відкриває широкий спектр нових можливостей для фінтеху, ритейлу та споживчого ринку. Ця технологія не лише спрощує взаємодію з цифровими сервісами, але й формує нову модель поведінки, коли користувач делегує частину фінансових рішень машині.
Зручність і персоналізація
ШІ-агент може взяти на себе рутинні завдання: оплату комунальних послуг, продовження підписок, замовлення регулярних покупок або нагадування про фінансові зобов’язання. Він не просто виконує доручення — він розуміє звички користувача, знає, коли і на що людина зазвичай витрачає кошти, і діє проактивно.
Завдяки цьому процес стає максимально персоналізованим. Агент здатен підбирати оптимальні пропозиції, аналізувати знижки, комбінувати бонуси та кешбек, виступаючи як персональний фінансовий менеджер, що керується логікою користувача.
Нові моделі монетизації
Для бізнесу ШІ-агенти відкривають нові канали продажів.
Автоматичні підписки, мікроплатежі, гнучкі програми лояльності, інтелектуальні рекомендації — все це можна реалізувати без прямої участі користувача в кожній операції.
Компанії отримують можливість створювати «невидимі» точки взаємодії, коли покупка відбувається не через сайт або додаток, а через рішення, ухвалене агентом — швидко, раціонально та в межах встановлених лімітів.
Як ШІ-агенти змінюють ритейл
У роздрібній торгівлі агенти стають ключовим елементом інтелектуального шопінгу. Онлайн-магазини вже експериментують з персоналізованими помічниками, які супроводжують користувача на всіх етапах: від пошуку до оплати.
ШІ здатний самостійно формувати кошик — наприклад, коли закінчуються товари, що часто купуються. Агент може відстежити цей момент, порівняти ціни, знайти найвигіднішу пропозицію та автоматично оформити доставку.
У fashion-ритейлі з’являються віртуальні стилісти, які аналізують попередні покупки, колірну гаму гардеробу, сезонність та пропонують конкретні товари з можливістю миттєвої оплати.
У сегменті електроніки чи косметики агенти виконують функцію цифрового консультанта, який замінює продавця, але при цьому володіє всією інформацією про ринок у реальному часі.
Також формується новий рівень омніканального досвіду: агент може замовити товар онлайн і запропонувати користувачу забрати його у найближчій офлайн-точці. Для брендів це означає глибше розуміння поведінки споживача, зростання середнього чека та підвищення лояльності клієнтів.
Вигода для екосистеми
Коли агенти взаємодіють із платіжними платформами, банками та торговцями, створюється замкнене цифрове середовище, де всі процеси — від пошуку товару до оплати — відбуваються автоматично.
Для користувача це економія часу, для бізнесу — зниження операційних витрат, для платіжних систем — нові обсяги транзакцій і даних для аналітики.
Ризики: кому довіряти гроші
Надання штучному інтелекту права розпоряджатися грошима — це не просто технологічний прогрес, а глибока зміна традиційної парадигми довіри. Користувач більше не взаємодіє безпосередньо з продавцем чи банком — він делегує це ШІ, який діє від його імені. Такий рівень автономії створює не лише зручність, а й новий набір ризиків.
Безпека і шахрайство
Основна загроза — компрометація агента. Якщо зловмисники отримають контроль над цифровим помічником, вони потенційно можуть здійснювати платежі, змінювати реквізити або навіть створювати фальшиві транзакції.
Тому ключовим питанням є верифікація ідентичності агента: хто гарантує, що система справді представляє користувача, а не є підробкою?
Фреймворки, подібні до Mastercard Agent Pay Acceptance Framework, саме для цього і створюються. Вони встановлюють протоколи автентифікації, перевірки походження команди та контролю повноважень кожного агента. Однак, навіть за наявності таких бар’єрів, людський фактор залишається найвразливішою ланкою.
Юридична відповідальність
Ще одне складне питання — хто несе відповідальність за дії агента. Якщо штучний інтелект помилився, зробив не ту покупку або перевів кошти не тому отримувачу, як це класифікувати? Помилка користувача, збій системи чи правопорушення з боку розробника?
Чинне законодавство більшості країн не має чіткої категорії для таких ситуацій. Фінансові регулятори лише починають обговорювати механізми, за якими можна буде фіксувати та відшкодовувати збитки, спричинені автономними діями ШІ.
Етичний і прозорий контроль
Ще одним викликом є прозорість алгоритмів. Якщо агент обирає постачальника чи банк не лише за вигідною ціною, а й за прихованими комерційними домовленостями, користувач може навіть не знати, що його фінансові рішення були упередженими.
У цьому контексті важливо забезпечити пояснюваність дій ШІ: користувач має розуміти, чому агент ухвалив певне рішення та чиї інтереси воно відображає. Це питання довіри, без якої жодна агентська економіка не зможе існувати.
Регуляторні виклики
Для банків і державних регуляторів поява агентів означає необхідність створити нову юридичну категорію фінансових посередників — не людина, не компанія, а цифрова система.
Потрібно визначити межі відповідальності, стандарти ліцензування, вимоги до збереження даних та порядок аудиту таких агентів.
Доки цього не зроблено, ринок перебуває у «сірій зоні»: технологія випереджає закон. І саме тому головне питання сьогодні звучить просто — чи готові ми довірити ШІ власні гроші?
Великі гравці вже готуються до цієї епохи
Світові фінтех-компанії усвідомлюють: якщо користувачі делегуватимуть свої фінансові дії штучному інтелекту, виграють ті, хто першим забезпечить безпечну інфраструктуру для агентських транзакцій. Саме тому зараз формується нова коаліція технологій і платіжних систем, які закладають основу для майбутньої агентської економіки.
Mastercard стала піонером у створенні стандарту Agent Pay — фреймворку, який дозволяє сертифікованим ШІ-агентам взаємодіяти з торговцями й банками. PayPal — один із перших партнерів Mastercard, який інтегрував Agent Pay у свій цифровий гаманець.
Amazon та Apple, своєю чергою, розвивають власні форми агентської комерції. Alexa та Siri вже не лише відповідають на запитання, а й оформлюють замовлення через інтегровані сервіси. Google йде тим самим шляхом: у його пошуковій екосистемі ШІ-рекомендації поступово перетворюються на прямі точки продажу.
Раніше Google та PayPal також домовилися про багаторічну співпрацю з метою розвитку «агентського шопінгу» та забезпечення безшовних платежів в електронній комерції.
Компанії планують сформувати нові стандарти ринку, поєднуючи інфраструктуру PayPal із протоколом Google Agent Payments, який використовується для агентських платежів.
Цей протокол базується на «мандатах» — криптографічно підписаних цифрових контрактах, які неможливо підробити та які слугують підтвердженням інструкцій користувача. За словами Google, це вирішує два ключові сценарії покупок через агентів: миттєві придбання, коли користувач присутній, та делеговані завдання, коли його немає.
«У новому світі агентської комерції довіра та інновації є визначальними, — зазначив Алекс Крісс, президент і CEO PayPal. — Разом із Google ми прокладаємо шлях для цифрової комерції, відкриваючи більше можливостей для бізнесів і користувачів у всьому світі. Ми надаємо продукти та сервіси PayPal мільярдам користувачів Google і переосмислюємо можливості глобального масштабу».
У найближчі кілька років фінансова взаємодія між людиною і технологіями зазнає найглибшої трансформації з часів появи інтернет-банкінгу.
Ми поступово рухаємось до агентської економіки — середовища, у якому ШІ-системи будуть не просто інструментами, а активними учасниками фінансових процесів.